

2026年全球自主移动操作机器人(AMMR)市场概况及竞争格局分析

2026年全球自主移动操作机器人(AMMR)市场概况
——移动操作一体化加速,应用由汽车向半导体延伸,欧洲寡头格局成形
汇睿咨询 Bosson Research
复合移动机器人把"会走"和"会干"合为一体,正在以比人形机器人快得多的节奏落地;但欧洲主导的寡头格局与持续下行的均价说明,这仍是一场以系统能力而非单体硬件定胜负的竞争。
导读:
自主移动操作机器人(Autonomous Mobile Manipulator Robot,AMMR)将移动底盘与机械臂集成于同一本体,在仓储物流、汽车制造、半导体产线之间自主完成物料搬运、上下料、盘点和工具操作,是机器人产业中技术成熟度最高的"移动+操作"融合形态。摩根士丹利对中国企业高管的调查显示,2025年计划部署移动操作机器人的受访者比例已达21%,2027年将升至64%——这一节奏明显快于轮式人形机器人的58%与双足人形机器人的41%。
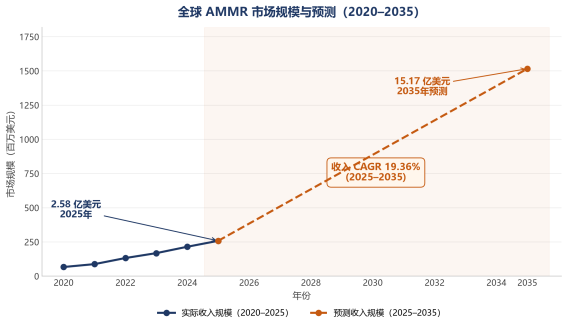
市场规模与结构同步变化。全球AMMR市场从2020年的6,695万美元增至2025年的2.5838亿美元,预计2035年达15.1654亿美元,2025—2035年复合年增长率19.36%;销量同期从996台增至4,984台,预计2035年达33,362台,销量复合增速20.94%。量的扩张快于值的扩张:整体均价由2020年约6.7万美元/台降至2025年约5.2万美元/台,预计2035年进一步降至约4.5万美元/台。
|
移动与操作一体化成为主线 底盘加机械臂重构自动化范式 |
应用重心从汽车转向半导体 半导体显示赛道收入复合增速27.38%领跑 |
欧洲市场占据45.64%份额 前两大厂商合计49.41%收入份额 |
01
DEFINITION
定义及研究范围界定
AMMR是集自主移动底盘与机械臂操作单元于一体的复合机器人,具备自主定位导航、环境感知、路径规划与抓取作业的完整能力闭环。其核心差异不在于"能移动"或"能操作"任何单项,而在于二者的协同控制——移动底盘与机械臂需要在共享空间内保持毫米级定位精度,路径规划、底盘运动与末端抓取必须被同一套调度算法统一编排,这也是其区别于传统AGV、AMR与固定工位机械臂的根本所在。
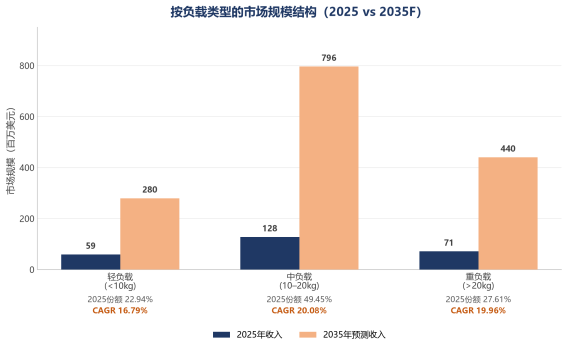
按承载能力,本报告将市场划分为轻负载(10kg以下)、中负载(10—20kg)与重负载(20kg以上)三类;按下游应用划分为电池/汽车、物流/电商、半导体/显示、医药/生物科技及其他;按区域覆盖欧洲、亚洲、北美及其他市场。需要说明的是,AMMR与移动机器人(AMR)、自主叉车在技术谱系上相邻但不等同:后者仅具备移动与载货能力,缺少机械臂带来的柔性作业维度,两者的市场边界在部分仓储场景存在交叉,本报告的统计口径以具备机械臂操作能力的产品为准。
02
MARKET SIZE
市场规模与增长驱动力
|
|
|
2.5838亿美元 2025年全球市场规模 |
15.1654亿美元 2035年预测规模 |
|
19.36% 2025—2035年收入复合增速 |
20.94% 2025—2035年销量复合增速 |
2020—2025年市场收入年复合增长约31.1%,规模由6,695万美元增至2.5838亿美元,销量由996台增至4,984台,五年分别增长3.86倍与5.00倍。这一阶段的爆发式扩张并非单纯由需求拉动,更与产业成熟度提升直接相关:激光SLAM导航系统成本较五年前下降超过60%,协作机械臂、传感器与控制器价格持续下行,模块化集成协议日趋统一,共同把整机价格推入可被制造业接受的区间。
|
|
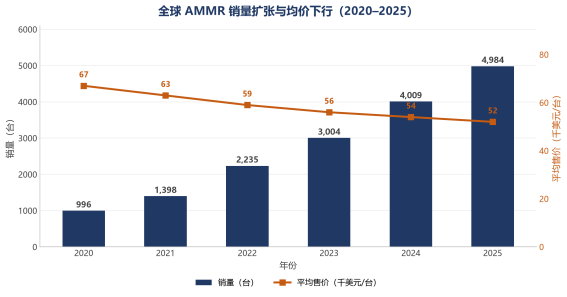
量价背离是理解这一时期的关键。销量五年增长5倍,整体均价却从约6.7万美元/台降至5.2万美元/台、累计跌幅约22.4%;同期细分均价全面下行:轻负载由5.5万美元降至4.0万美元,中负载由6.9万美元降至5.4万美元,重负载由8.0万美元降至6.4万美元。降价并未牺牲盈利能力,反而换来装机量的快速渗透——这正是移动操作机器人从"示范项目"走向"规模采购"的关键标志。
|
|
|
|

市场规模的增长速度由三条曲线共同决定:其一是智能化替代确定性,3D视觉与多传感器融合使环境建模精度提升至厘米级,具身智能的引入让机器人从"按固定路径执行"转向"感知—决策—执行"闭环;其二是劳动力结构性短缺,美国制造业职位空缺率2025年10月为3.2%、约42万个岗位待补,德勤研究认为未来十年最多190万个制造业岗位难以填补,自动化投资已从效率优化选项变为维持经营连续性的必需;其三是场景边界扩张,从半导体、医药等高标准洁净场景向汽车制造、新能源、医疗零售与科研教育延伸,其中半导体与医药因精度、洁净度与一致性要求严苛,成为技术验证的理想试验场。
03
COMPETITIVE LANDSCAPE
竞争格局与厂商梯队
|
|
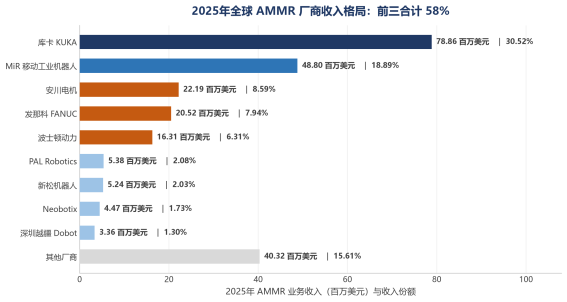
2025年库卡以7,886万美元收入占据30.52%份额居首,MiR移动工业机器人4,880万美元占18.89%,安川电机2,219万美元占8.59%,发那科2,052万美元占7.94%,波士顿动力1,631万美元占6.31%。前三家合计58.00%,前五家合计72.25%。分梯队看,Tier 1双寡头合计49.41%,Tier 2挑战者(安川、发那科、波士顿动力)合计22.84%,Tier 3长尾阵营合计27.75%。
|
|

销量维度的排序则出现反转。MiR以1,154台反超库卡的1,150台,占据23.15%销量份额,库卡23.07%紧随其后;其后为发那科450台(9.03%)、波士顿动力375台(7.52%)、安川电机355台(7.12%),前五家销量份额合计69.90%,低于其72.25%的收入份额。这一背离揭示了定价权的分布:库卡以更高的产品均价占据更高收入份额,库卡均价6.9万美元/台、MiR仅4.2万美元/台,MiR以标准化轻中负载产品走量,库卡以全线产品与重负载能力守住价值高地。
|
|
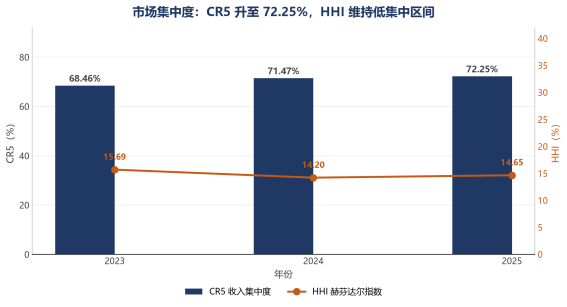
集中度指标显示市场仍处于整合过程。CR5由2023年68.46%升至2024年71.47%、2025年72.25%,对应HHI分别为15.69%、14.20%和14.65%。HHI长期维持在15左右,虽绝对值不高,但结合头部厂商近七成的收入份额,实质上已形成事实上的双寡头主导——这是典型的"少数巨头 + 高度分散长尾"结构,挑战者需要在细分场景建立不可替代性,而非正面争夺通用机型。
04
APPLICATION
应用结构与场景迁移
2025年电池/汽车是最大的应用板块,规模9,868万美元、占38.19%,但增速已降至各细分最低的12.83%,2025年销量增速24.32%亦低于整体32.05%。这一反差源于行业基数效应:汽车制造已跨过首轮自动化改造高峰,需求由"新建产线"转向"产线改造与柔性补位",增长模式从爆发转为常态。
|
|
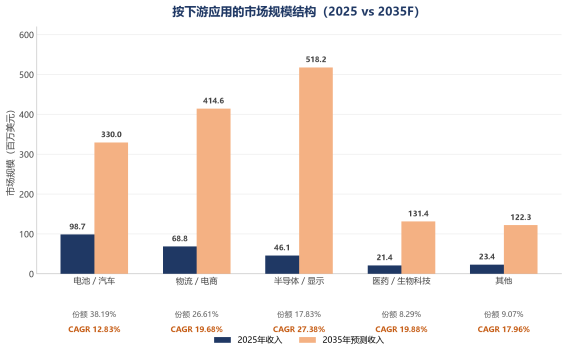
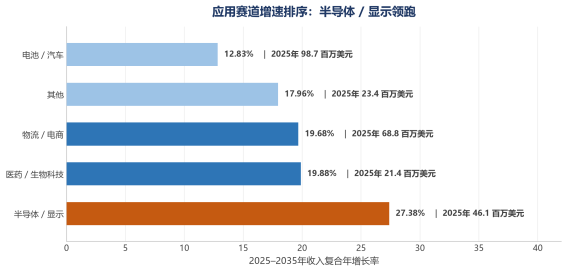
真正的增量来自半导体/显示行业。2025年该场景规模4,608万美元、占17.83%,收入复合增速达27.38%,销量复合增速28.94%,两项均为各赛道最高。晶圆厂与显示面板厂对洁净度、精度与一致性的要求,使人力作业难以覆盖,而AMMR可在不改造厂房结构的前提下完成晶圆搬运、上下料与巡检,回报周期清晰可测。到2035年该场景收入预计达5.1825亿美元,规模将超越电池/汽车成为第一大应用板块。
|
|
|
|
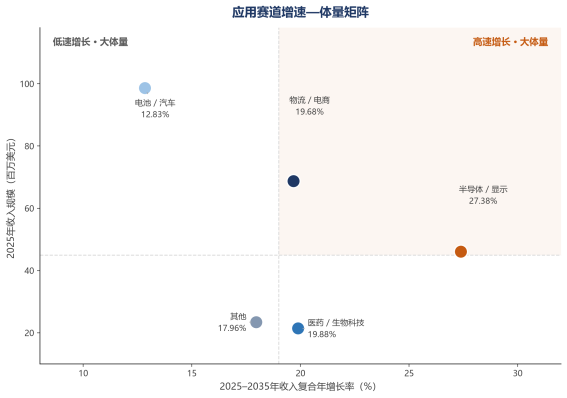
物流/电商则构成第二增长极:2025年规模6,876万美元、占26.61%,复合增速19.68%,销量份额已从2020年26.18%升至30.85%。电商与即时零售推动仓储从集中式大仓转向分布式微仓网络,SKU结构碎片化加剧,AMMR在拆零拣选、料箱搬运与货架取货等柔性任务上的适配价值凸显。医药/生物科技赛道规模2,143万美元、占8.29%,虽基数较小,但复合增速19.88%且客户为安进、拜耳等跨国药企,验证门槛高、粘性强。
05
REGION
区域格局
|
|
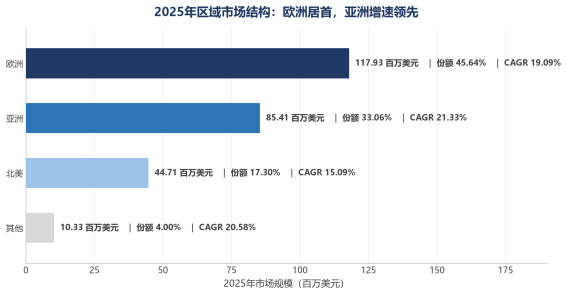
2025年欧洲以1.1793亿美元占据45.64%份额,是全球最大的AMMR市场,复合增速19.09%;亚洲8,541万美元占33.06%,但21.33%的复合增速为各区域最高;北美4,471万美元占17.30%,15.09%的增速为四区域最慢;其他区域1,033万美元占4.00%。
|
|
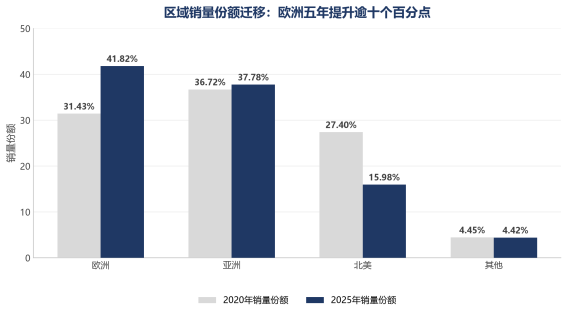
欧洲的主导地位在五年间显著强化:销量份额从2020年31.43%升至2025年41.82%,同期北美从27.40%收缩至15.98%,亚洲则从36.72%微降至37.78%后趋稳。这一格局与全球工业机器人产业高度一致——欧洲拥有库卡、MiR、Neobotix、BÄR Automation等完整产业链,叠加工业4.0遗产与较高的自动化改造基础,形成了难以短期撼动的先发优势。
|
|
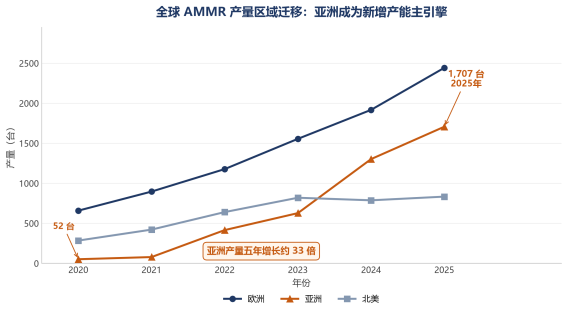
但亚洲正在成为新增产能的主引擎。区域产量从2020年52台增至2025年1,707台,五年增长约33倍,产量份额从5.20%跃升至34.25%;欧洲虽仍居首(2,443台、49.01%),但份额已从2020年66.20%回落近17个百分点。产能东移与欧洲的需求份额并存,指向一个结构性判断:欧洲掌握品牌与系统定义权,亚洲承接制造与成本优势,这一分工在可预见期内不会改变。
06
VALUE CHAIN
产业链分析
|
|
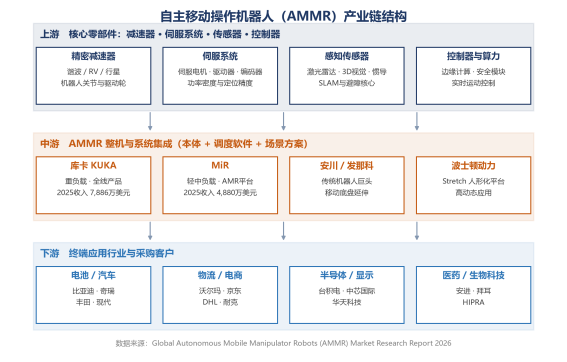
上游核心零部件包括精密减速器、伺服系统、感知传感器与控制器。减速器分为谐波、RV与行星三类,谐波因体积小、精度高主要用于机器人前臂、腕部与手爪;伺服系统由伺服电机、驱动器与编码器构成,安川、松下、三菱、西门仪、ABB合计占据全球过半份额;传感器是AMMR区别于传统AGV的核心技术分水岭,激光雷达承担SLAM导航与避障主责,3D视觉与惯导补足语义理解,赛驰TiM系列等产品在激光雷达环节占据领先位置。
中游是价值量与技术壁垒最集中的环节,2025年呈清晰的三层梯队:Tier 1为库卡与MiR(合计49.41%)、Tier 2为安川电机、发那科与波士顿动力(合计22.84%)、Tier 3为新松、越疆、Neobotix、PAL Robotics等长尾厂商(合计27.75%)。中游的竞争焦点已从单机硬件参数转向车队调度与多机协同,具备从硬件到软件平台再到行业方案的端到端交付能力者,将获得更强的定价权与客户粘性。
下游客户呈现鲜明的行业分化特征:电池/汽车聚集比亚迪、奇瑞、丰田、现代、宝马等整车厂;物流/电商为沃尔玛、京东、DHL、戴尔、西门子等;半导体/显示涵盖台积电、中芯国际、华天科技与华星光电;医药/生物科技则以安进、拜耳、HIPRA为代表。客户采购逻辑普遍从单一硬件比价转向"硬件+软件+场景"的综合能力评估,与既有WMS/MES系统的集成能力正在成为隐性门槛。
07
TRENDS & CHALLENGES
市场趋势、驱动因素与挑战
|
|

五条趋势正在重塑竞争维度。其一是自动化范式的根本转换,从"为机器人建产线"转向"让机器人适应产线",模块化移动操作单元正成为ABB、库卡、发那科产品路线图的重点。其二是竞争焦点从单机性能转向系统级协同,多品牌设备在共享空间内混合同行成为常态,统一车队调度与互操作能力构成新壁垒。其三是人工智能重新定义能力边界,NVIDIA Isaac平台与ROS2生态的演进推动AMMR从规则驱动走向闭环架构,其竞争前沿正从硬件性能转向任务泛化能力。其四是下游导入曲线加速,前述21%到64%的部署意愿跃升是直接证据。其五是从硬件中心转向整体方案,具身智能的加速正在把这条路径推向终点。
|
|

驱动因素同样明确:核心零部件国产化与规模化推动成本结构系统性优化;激光SLAM系统成本五年降逾60%,dToF与RGB多模态方案使深度测量进入厘米级;模型预测控制(MPC)等算法进展保障高动态环境下的稳定性;劳动力短缺与成本上涨(欧元区2025年四季度时薪环比涨3.3%、欧盟涨3.7%)把自动化从选项变为刚需;应用场景从半导体、3C向汽车、新能源、医疗、零售与科研教育持续扩展。
挑战则集中在五个方面。初始投资与回报不确定是最大障碍:MiR对117名高管的调查显示,超半数对其商业价值存疑,82%不认为进一步自动化能带来足够投资回报,而工业场景普遍要求1.5年内收回成本。系统集成复杂度与可靠性同样突出,导航、感知、路径规划、机械臂控制与抓取任一环节失效都会导致整体失能,多机协同调度在高密度环境下的实时避障仍未突破。标准缺失与互操作性受限使不同厂商通信协议难以互通,形成显著的供应商锁定风险,ISO 21423等国际标准尚在早期。复杂环境下的适应与泛化能力不足、数据反馈闭环缺失,使得系统在新场景部署时需要大量重配置与再训练。
∞
CONCLUSION
结语
总体来看,AMMR仍处在较快增长阶段。2.5838亿美元的市场规模与19.36%的十年复合增速构成市场长期发展的基本盘,但增长并不均衡:半导体增速17.83%,寡头份额72.25%;欧洲份额41.82%,北美15.98%;均价沿5.2万美元和4.5万美元两档展开。市场仍在扩张,应用、区域和价格结构却已进入重新分配阶段。
|
「由此看,市场发展主要有三个方向:其一,移动操作一体化是确定性的价值增量,半导体/显示27.38%的复合增速将持续拉开场景理解能力的差距;其二,标准化缺位与多机协同瓶颈将持续压制渗透速度,窗口仍以年计;其三,产能东移与品牌西守并行,亚洲制造优势与欧洲系统定义权的分工格局将长期延续。」 |
数据来源:Global Autonomous Mobile Manipulator Robots (AMMR) Market Research Report 2026 (Status and Outlook),汇睿咨询 Bosson Research
END
我们是 汇睿咨询,专注全球半导体、汽车电子与新材料等产业研究。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。
报告的内容
报告系统地统计了全球主要区域及中国市场自主移动操作机器人(Autonomous Mobile Manipulator Robot,AMMR)的产能、销售额、价格及未来发展趋势,分别从重点厂商、不同产品类型,不同应用领域,不同区域市场等多个维度分析各类细分市场的市场空间、发展趋势及主要特点,全面地梳理了全球与中国市场的主要厂商产品特点、市场定位、经营状况及其的市场份额,以期为业内厂商、相关领域投资者、相关政策制定及决策者,提供全面、客观的市场研究报告,为各类市场研究人员,投资人员,政府部门提供可靠的决策信息支持。
报告包括的主要厂商
— 库卡 KUKA AG(德国)
— MiR 移动工业机器人 Mobile Industrial Robots(瑞典)
— 安川电机 Yaskawa Electric(日本)
— 发那科 FANUC(日本)
— 波士顿动力 Boston Dynamics(美国)
— PAL Robotics(西班牙)
— 新松机器人 Siasun Robot and Automation(中国)
— 西川工业 Nishikawa Sangyo(日本)
— Neobotix(德国)
— 深圳越疆科技 Shenzhen Dobot(中国)
— BÄR Automation(德国)
— Robotnik Automation(西班牙)
— 斗山机器人 Doosan Robotics(韩国)
报告的统计口径
— AMMR 按产品类型:
轻负载(10kg以下)
中负载(10—20kg)
重负载(20kg以上)
— AMMR 按下游应用场景:
电池/汽车
物流/电商
半导体/显示
医药/生物科技及其他
— 重点关注地区:欧洲、亚洲、北美及其他
报告的内容概况
本报告共 12 章,各章节主要内容如下。
第1章:研究方法与统计口径。对 AMMR 的定义及统计范围作出界定,涵盖产品类型细分市场与应用细分市场的划分标准,并说明数据来源、测算方法与区域统计口径。
第2章:AMMR 市场概述。给出全球市场2020—2035年的销量与收入估算及预测,梳理各细分市场的执行摘要,并按区域拆解全球市场规模,阐述行业产品生命周期阶段。
第3章:AMMR 竞争格局。包括企业评估象限、全球厂商销量与收入份额排名、厂商梯队划分(Tier 1/Tier 2/Tier 3)、厂商平均价格对比,以及各厂商生产基地、服务区域与产品类型说明,并分析市场集中度与前五、前十厂商份额的演变趋势。
第4章:AMMR 产业链分析。拆解上游核心零部件与原材料供应格局、中游整机与系统集成环节的竞争态势,以及下游关键应用市场与重点客户名单。
第5章:AMMR 市场发展动态。涵盖关键发展趋势、增长驱动因素、市场挑战、行业要闻,并从政治、经济、社会、技术四个维度展开PEST分析,结合波特五力模型、全球贸易摩擦及美国关税政策的影响,以及ESG评级表现。
第6章:AMMR 按产品类型的市场细分。包括细分市场发展潜力评估矩阵、全球销量份额与市场规模(2020—2025),以及各类型产品的价格水平与变化趋势。
第7章:AMMR 按应用领域的市场细分。包括应用细分市场发展潜力评估矩阵、全球销量与市场规模(2020—2025),以及各应用场景销量的年度增速表现。
第8章:AMMR 全球分区域市场概况。按区域拆解销量与市场规模及份额,并细化至国家层面,逐一分析北美、欧洲、亚洲各主要国家的市场表现。
第9章:AMMR 全球分区域生产情况。统计各区域2020—2025年的产量、产量增速、收入、价格与毛利率,并呈现北美、欧洲、亚洲三大区域的产能变迁轨迹。
第10章:AMMR 分区域市场预测。给出全球及各区域的收入预测,并细化至北美、欧洲、亚洲主要国家的2026—2035年规模展望。
第11章:2026—2035年按产品类型与应用领域的预测。包括分类型的销量、收入与价格预测,以及分应用的销量与收入预测。
第12章:结论与关键发现。总结 AMMR 市场的核心结论、主要发现与行业未来展望。